Loan, Finance & EMI Calculator
Ganesha Gallery
- 0.0
- 0.00 beoordelingen
- 500.00K
- Downloads
- Free
- Prijs
Screenshots
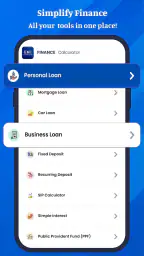
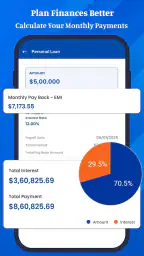
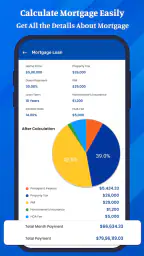
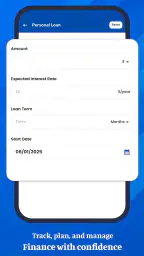
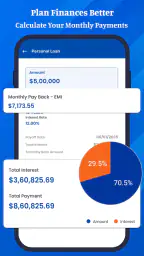
Loan, Finance & EMI Calculator Voor- en nadelen
Voordelen
- Berekent maandlasten snel op basis van rente, looptijd en leenbedrag.
- Handig om verschillende leningsscenario’s naast elkaar te vergelijken.
- Geeft meer inzicht in totale rente en terug te betalen bedrag.
- Eenvoudige interface die ook voor beginners goed te begrijpen is.
- Nuttig hulpmiddel bij het voorbereiden van een gesprek met de kredietverstrekker.
Nadelen
- Berekeningen zijn slechts indicatief en geen persoonlijk financieel advies.
- Actuele rentetarieven en bijkomende kosten kunnen per aanbieder verschillen.
- Niet elke lokale valuta of leenvorm wordt mogelijk ondersteund.
- De app kan geen rekening houden met je volledige financiële situatie.
- Privacyvoorwaarden verdienen aandacht bij het invoeren van financiële gegevens.
 Analyse door All-app
Bij financiële beslissingen wil ik meestal geen uitgebreide spreadsheet openen. Vaak wil ik alleen snel weten wat een lening ongeveer per maand kost, hoeveel een investering kan groeien of welk bedrag bij een bepaalde rente hoort. Loan, Finance & EMI Calculator van Ganesha Gallery probeert precies die korte rekenmomenten op te vangen. Ik heb de app bekeken vanuit dat dagelijkse gebruik: niet als vervanging van financieel advies, maar als een praktisch hulpmiddel om bedragen naast elkaar te zetten voordat ik een beslissing neem.
Mijn eerste indruk is dat de app vooral aantrekkelijk is door de brede combinatie van rekenfuncties. Naast EMI-berekeningen voor leningen richt hij zich ook op GST, SIP en investeringen. Daardoor voelt hij nuttiger dan een eenvoudige leningcalculator die alleen maandlasten uitrekent. Tegelijk zit de echte waarde niet in het eenmalig invullen van een bedrag. De vraag is of je hem na de eerste nieuwsgierige test nog regelmatig opent, en of de uitkomsten duidelijk genoeg zijn om er verstandig mee te werken.
Van snelle eerste test naar dagelijks financieel hulpmiddel
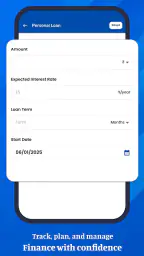
In de eerste week is de app gemakkelijk te begrijpen als je al weet welke berekening je wilt maken. Bij een lening denk ik bijvoorbeeld aan een aankoop waarvoor ik een bedrag wil lenen. Ik vul het leenbedrag, de rente en de looptijd in en gebruik het resultaat als eerste indicatie van de maandelijkse aflossing. Dat is precies het soort controle waarvoor een aparte financiële app handig is: ik hoef niet zelf formules te bouwen en kan sneller een tweede scenario proberen.
De mogelijkheid om scenario’s te vergelijken is voor mij belangrijker dan één eindbedrag. Een iets kortere looptijd kan de maandlast verhogen, maar mogelijk de totale rentelast verlagen. Andersom kan een langere looptijd een bedrag draaglijker maken terwijl de totale kosten oplopen. Ik zou daarom niet stoppen na de eerste berekening. Mijn praktische werkwijze is om minstens drie combinaties te testen: de looptijd die ik oorspronkelijk in gedachten had, een kortere variant en een variant die mijn maandbudget realistischer weerspiegelt.
Daarbij helpt de app vooral als denksteun. Een berekende EMI is geen persoonlijke goedkeuring van een bank en vertelt niet automatisch welke bijkomende kosten gelden. Ik gebruik het resultaat dus om vragen voor te bereiden: is er een dossierkost, verandert de rente, geldt er een boete bij vervroegd aflossen en wordt de rente op een vaste of variabele manier berekend? Wie zulke vragen overslaat, kan een nette berekening verwarren met het volledige kostenplaatje.
De andere onderdelen geven de eerste week meer afwisseling. Een GST-berekening kan handig zijn wanneer ik snel wil inschatten hoe belasting een prijs beïnvloedt. Bij SIP- of investeringsberekeningen kan ik een regelmatig bedrag en een verondersteld rendement bekijken. Dat maakt de app geschikt voor iemand die meerdere financiële onderwerpen in één eenvoudige plek wil verkennen. Mijn advies is wel om rendementsschattingen als scenario’s te behandelen, niet als beloften. Een uitkomst op het scherm neemt marktrisico niet weg.
Een concreet dagelijks voorbeeld: stel dat ik een tweedehands scooter overweeg en een deel wil financieren. Eerst bereken ik de maandlast bij de gewenste looptijd. Daarna test ik dezelfde lening met een kortere looptijd en kijk ik hoeveel ruimte er overblijft voor verzekering, onderhoud en brandstof. Vervolgens kan ik een apart bedrag dat ik maandelijks wil sparen bekijken met de SIP-functie. Zo gebruik ik de app niet alleen om te vragen “kan ik dit betalen?”, maar ook “welke andere doelen worden moeilijker als ik dit doe?” Dat is een veel betere toepassing dan blind het laagste maandbedrag kiezen.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Wat de eerste kennismaking prettig maakt
De app is gratis te installeren en heeft een leeftijdsclassificatie PEGI 3, wat past bij een algemene financiële rekenapp zonder spelkarakter. De huidige versie is 3.1.2 en werkt vanaf Android 7.0. Voor mij betekent dat vooral dat de instapdrempel laag is: iemand hoeft geen ingewikkeld financieel programma te leren om een paar berekeningen te maken. De ontwikkelaar, Ganesha Gallery, positioneert de app duidelijk rond snelle financiële berekeningen in plaats van uitgebreide administratie.
De brede opzet is een sterk punt, maar ook meteen een aandachtspunt. Een gespecialiseerde leningcalculator kan soms rustiger aanvoelen wanneer je uitsluitend een aflossingsschema wilt controleren. Deze app is interessanter als je geregeld wisselt tussen leningen, belasting, SIP en investeringen. Wie maar één keer een eenvoudige maandlast wil berekenen, heeft mogelijk genoeg aan een ingebouwde zoekmachinecalculator of een calculator van de kredietverstrekker zelf.
Een nuttige gewoonte in de eerste week is om dezelfde berekening opnieuw te doen met afgeronde en exacte bedragen. Dat laat zien hoe gevoelig de uitkomst is voor kleine wijzigingen. Ook controleer ik altijd of rente als jaarlijks percentage wordt ingevoerd en of de looptijd in maanden of jaren wordt verwacht. Bij financiële apps ontstaat verwarring vaak niet door de formule, maar door een verkeerde invoereenheid. Ik zou de uitkomst daarom pas vertrouwen nadat ik de invoer bewust heb nagekeken.
De waarde die overblijft na de eerste maand
Na de nieuwigheid blijft de app vooral nuttig als je hem koppelt aan terugkerende beslissingen. Een leningcalculator heeft waarde wanneer je meerdere aanbiedingen of looptijden vergelijkt. De SIP- en investeringsfuncties kunnen helpen bij een maandelijkse begrotingsroutine: ik kan aan het begin van de maand controleren welk bedrag ik comfortabel kan reserveren en daarna bekijken hoe verschillende aannames het doel beïnvloeden.
Dat maakt de app geen volwaardige budgetapp. Ik zou er geen volledig huishoudboekje van maken en ook niet verwachten dat hij mijn banktransacties, rekeningen of spaardoelen automatisch bijhoudt. De kracht zit juist in losse berekeningen. Voor een gebruiker die al een budgetapp heeft, kan dit een aanvulling zijn voor “wat als”-vragen. Voor iemand die één centrale plek zoekt voor inkomsten, uitgaven, herinneringen en financiële documenten, is een andere categorie app waarschijnlijk geschikter.
De maandelijkse waarde hangt dus af van je gedrag. Ik zou de app bijvoorbeeld gebruiken bij een geplande aankoop, een herfinancieringsgesprek of een verandering in mijn maandinkomen. Bij investeringen kan ik periodiek een conservatiever en optimistischer scenario naast elkaar zetten. Het belangrijkste inzicht is dan niet het hoogste mogelijke eindbedrag, maar hoeveel mijn plan verandert als ik minder kan inleggen of met een lagere opbrengst reken.
Een tweede niet voor de hand liggende toepassing is het testen van betaalbaarheid vóór ik contact opneem met een aanbieder. Ik kan eerst mijn eigen bovengrens bepalen: welk bedrag kan ik maandelijks missen zonder mijn vaste lasten en buffer aan te tasten? Daarna pas vergelijk ik opties. Dat voorkomt dat een verkoper het gesprek laat beginnen bij het maximale leenbedrag. De app helpt hier niet door advies te geven, maar door mij met een concreet bedrag naar het gesprek te laten gaan.
Ook bij GST kan herhaald gebruik zinvol zijn wanneer ik prijzen met en zonder belasting moet begrijpen. Ik zou de uitkomst echter altijd koppelen aan het juiste belastingtarief en de lokale regels voor de betreffende aankoop. Een calculator kan een percentage correct toepassen, maar weet niet vanzelf of dat percentage in mijn situatie juridisch of commercieel van toepassing is. Dat onderscheid is een van de belangrijkste grenzen tussen rekenen en financieel advies.
Hoeveel onderhoud vraagt het gebruik?
De onderhoudslast lijkt laag zolang ik de app gebruik als losse calculator. Ik hoef geen uitgebreide financiële administratie op te zetten en kan een berekening maken wanneer dat nodig is. Toch vraagt verstandig gebruik wel discipline. Ik moet zelf de rente, looptijd, belastinginstellingen en rendementsaannames controleren. Als die gegevens veranderen, blijft een oude uitkomst niet automatisch relevant.
Mijn beste aanpak is om bij elke berekening kort te noteren waarvoor het resultaat bedoeld is. Bijvoorbeeld: “vergelijking van twee looptijden” of “maandelijkse SIP bij lager rendement”. Zonder zo’n context kan een later bekeken getal misleidend lijken, vooral wanneer ik niet meer weet welke aannames ik gebruikte. De app kan snel rekenen, maar het bijhouden van de betekenis van de berekening blijft mijn verantwoordelijkheid.
Voor leningen let ik extra op het verschil tussen een aantrekkelijke EMI en de totale terugbetaling. Een laag maandbedrag kan het gevolg zijn van een lange looptijd. Daarom bekijk ik altijd beide kanten: wat betaal ik per maand en wat kost de lening in totaal? Als de app beide waarden toont, gebruik ik ze samen; als ik alleen een maandbedrag zie, maak ik zelf een aanvullende controle of vraag ik de aanbieder om een volledig aflossingsoverzicht.
Bij SIP en investeringen is het onderhoud nog belangrijker omdat aannames snel te rooskleurig kunnen worden. Ik zou de berekening niet gebruiken om een gegarandeerd doel te beloven. Een verstandige routine is om naast een gunstig scenario ook een voorzichtiger scenario te bekijken en te bepalen of het plan dan nog steeds haalbaar is. Dat is een concrete manier om de app te gebruiken zonder dat een theoretische opbrengst mijn budget gaat sturen.
De gratis toegang verlaagt de drempel om dit soort routines uit te proberen. Er zijn ook in-app aankopen van € 9,99 tot € 20,99 bij facturering via Play. Voor mij betekent dat dat ik vóór een eventuele aankoop eerst moet nagaan welke extra waarde daar tegenover staat. Ik zou niet betalen alleen omdat een functie financieel klinkt of omdat ik de app vaak open. Een betaalde optie is pas logisch als die mijn terugkerende workflow duidelijk verbetert en niet slechts een eenmalige berekening iets sneller maakt.
Waar kan de gebruikservaring vermoeiend worden?
De grootste bron van vermoeidheid is waarschijnlijk niet het rekenen zelf, maar het steeds opnieuw invoeren van gegevens. Als ik elke maand dezelfde persoonlijke scenario’s wil controleren, kan dat minder comfortabel worden dan een spreadsheet met vaste cellen of een budgetapp met opgeslagen doelen. De eenvoud die in de eerste week prettig is, kan op langere termijn beperkt aanvoelen wanneer mijn financiële vragen complexer worden.
Een tweede punt is de kans op schijnprecisie. Een resultaat met veel decimalen oogt nauwkeurig, maar de uitkomst blijft afhankelijk van invoer, rentevorm, kosten en aannames. Bij een lening kan de werkelijke overeenkomst afwijken door verwerkingskosten, verzekeringen of voorwaarden die niet in een eenvoudige formule passen. Bij investeringen is de onzekerheid nog groter. Ik vind de app daarom het sterkst als vergelijkingsinstrument, niet als laatste controle vóór ondertekening.
Ook moet ik opletten dat de verschillende rekenmodules niet door elkaar gaan lopen. GST gaat over belastingberekening, EMI over aflossing en SIP over periodiek investeren. Ze kunnen samen één financiële beslissing ondersteunen, maar ze beantwoorden niet dezelfde vraag. Een handige workflow is om elke module voor één duidelijk doel te gebruiken en de resultaten pas daarna naast elkaar te leggen. Zo voorkom ik dat een investeringsprojectie wordt gebruikt om een lening betaalbaar te praten.
De aanwezigheid van in-app aankopen kan eveneens voor frictie zorgen, vooral als ik de gratis versie alleen voor eenvoudige berekeningen wil gebruiken. Voor een incidentele gebruiker is de gratis instap waarschijnlijk voldoende om te bepalen of de manier van werken bevalt. Een intensieve gebruiker moet de kosten afwegen tegen alternatieven zoals een spreadsheet, een financiële website of een gespecialiseerde app. De beste keuze hangt niet af van het aantal functies, maar van hoe vaak ik ze werkelijk nodig heb.
Ik zou de app overslaan als ik automatische synchronisatie met mijn bank verwacht, uitgebreide persoonlijke begeleiding nodig heb of een formeel aflossingsschema voor een contract wil bewaren. Ook voor professionele fiscale verwerking is een simpele GST-calculator niet genoeg. In zulke gevallen is gespecialiseerde software of rechtstreeks advies van een bevoegde professional verstandiger. De app past vooral bij mensen die zelf scenario’s willen verkennen en begrijpen waar de grenzen van een snelle berekening liggen.
Mijn oordeel over blijvende waarde
Loan, Finance & EMI Calculator verdient naar mijn mening een plek op de telefoon van iemand die regelmatig financiële keuzes vooraf wil doorrekenen. De combinatie van lening, EMI, GST, SIP en investering maakt hem breder inzetbaar dan een losse aflossingscalculator. Met meer dan 500 duizend installaties is duidelijk dat het concept een groot publiek aanspreekt, maar voor mij telt vooral of de app mijn beslissingen beter voorbereidt. Dat doet hij wanneer ik meerdere scenario’s vergelijk en de uitkomsten niet verwissel met persoonlijk advies.
De app heeft geen blijvende waarde omdat hij één keer een maandbedrag kan tonen. Hij blijft nuttig wanneer ik er een vaste gewoonte van maak: eerst mijn budgetgrens bepalen, daarna verschillende looptijden of inlegbedragen testen en ten slotte de aannames controleren. Die volgorde voorkomt dat ik me laat verleiden door het meest aantrekkelijke getal. Het is een eenvoudige workflow, maar juist daardoor kan ik hem bij verschillende aankopen opnieuw gebruiken.
Mijn eindadvies is daarom genuanceerd. Voor een snelle, gratis financiële verkenning op Android vind ik deze app praktisch, zeker als je naast leningen ook GST, SIP en investeringsscenario’s wilt bekijken. Ik zou hem aanraden aan studenten, gezinnen en zelfstandigen die zelf voorbereidende berekeningen willen maken. Ik zou hem niet kiezen als hoofdapp voor budgetbeheer, als vervanging van een officiële leningofferte of als bron van gegarandeerde investeringsverwachtingen.
De echte meerwaarde zit in het vergelijken van scenario’s, niet in het blind volgen van één uitkomst. Als je die grens respecteert en de invoer telkens bewust controleert, kan de app na de eerste week nog steeds nuttig blijven. Wie alleen een eenmalige berekening nodig heeft, vindt waarschijnlijk een eenvoudiger alternatief. Wie geregeld wil nadenken over maandlasten, belasting en periodiek investeren, krijgt hier een compacte rekenplek die vooral waardevol wordt door een consequente gewoonte.
Veelgestelde vragen
Wat is Loan, Finance & EMI Calculator precies?
Loan, Finance & EMI Calculator is een financiële app waarmee je kunt berekenen hoeveel je periodiek moet aflossen voor een lening. Je kunt meestal gegevens zoals het leenbedrag, de rente, de looptijd en de betalingsfrequentie invoeren. De app toont vervolgens een schatting van je termijnbedrag, de totale terugbetaling en het rentebedrag, zodat je verschillende leenopties beter kunt vergelijken.
Kan ik met deze app de exacte maandlasten van een lening berekenen?
De app geeft doorgaans een nuttige schatting, maar het resultaat is niet automatisch gelijk aan het definitieve aanbod van een bank of kredietverstrekker. Werkelijke kosten kunnen veranderen door dossierkosten, verzekeringen, belastingen, variabele rente, afrondingen en andere voorwaarden. Controleer daarom altijd welke renteformule de app gebruikt en vergelijk de uitkomst met de officiële kredietinformatie voordat je een lening afsluit.
Welke soorten leningen kan ik met Loan, Finance & EMI Calculator berekenen?
De calculator is vooral geschikt voor standaardleningen met vaste periodieke betalingen, zoals persoonlijke leningen, autoleningen, woningfinanciering of andere afbetalingskredieten. Afhankelijk van de versie kunnen ook eenvoudige berekeningen voor hypotheken, rente of aflossingsschema’s beschikbaar zijn. Voor complexe leningen met variabele rente, extra aflossingen of onregelmatige betalingen kunnen de resultaten echter beperkt zijn.
Worden mijn financiële gegevens veilig behandeld in de app?
Voordat je de app gebruikt, is het verstandig om het privacybeleid en de gevraagde toestemmingen te controleren. Voor een eenvoudige berekening zijn normaal gesproken geen gevoelige bankgegevens nodig; meestal volstaan een leenbedrag, rentepercentage en looptijd. Deel daarom geen wachtwoorden, rekeningnummers of identiteitsdocumenten in de app, tenzij je volledig begrijpt waarom die informatie wordt gevraagd en hoe deze wordt beschermd.
Is Loan, Finance & EMI Calculator geschikt om financieel advies te geven?
De app is bedoeld als hulpmiddel voor berekeningen en niet als vervanging voor professioneel financieel advies. De uitkomsten kunnen je helpen om maandlasten, totale rente en verschillende looptijden te begrijpen, maar ze houden niet altijd rekening met je volledige inkomen, vaste uitgaven, kredietwaardigheid of persoonlijke risico’s. Gebruik de resultaten als indicatie en vraag bij twijfel advies aan een erkende financieel adviseur of kredietverstrekker.